
команда Eurolng.com
Природный газ останется основой энергетического баланса
Почему временные скачки цен не отменяют его роли в ближайшие 20 лет
Рост цен TTF осенью 2026 года вновь поставил вопрос о будущем природного газа в Европе. Однако за краткосрочной волатильностью скрывается более важная структурная картина: газ остаётся и ещё долго будет оставаться одним из ключевых первичных энергоносителей, балансирующих растущую долю возобновляемой энергетики. Нефтяное топливо уже теряет позиции, уголь и жидкие нефтепродукты уходят из электроэнергетики, а ценность гибких газовых генерирующих мощностей только возрастает.
1. Газ как балансирующий источник для возобновляемой энергетики
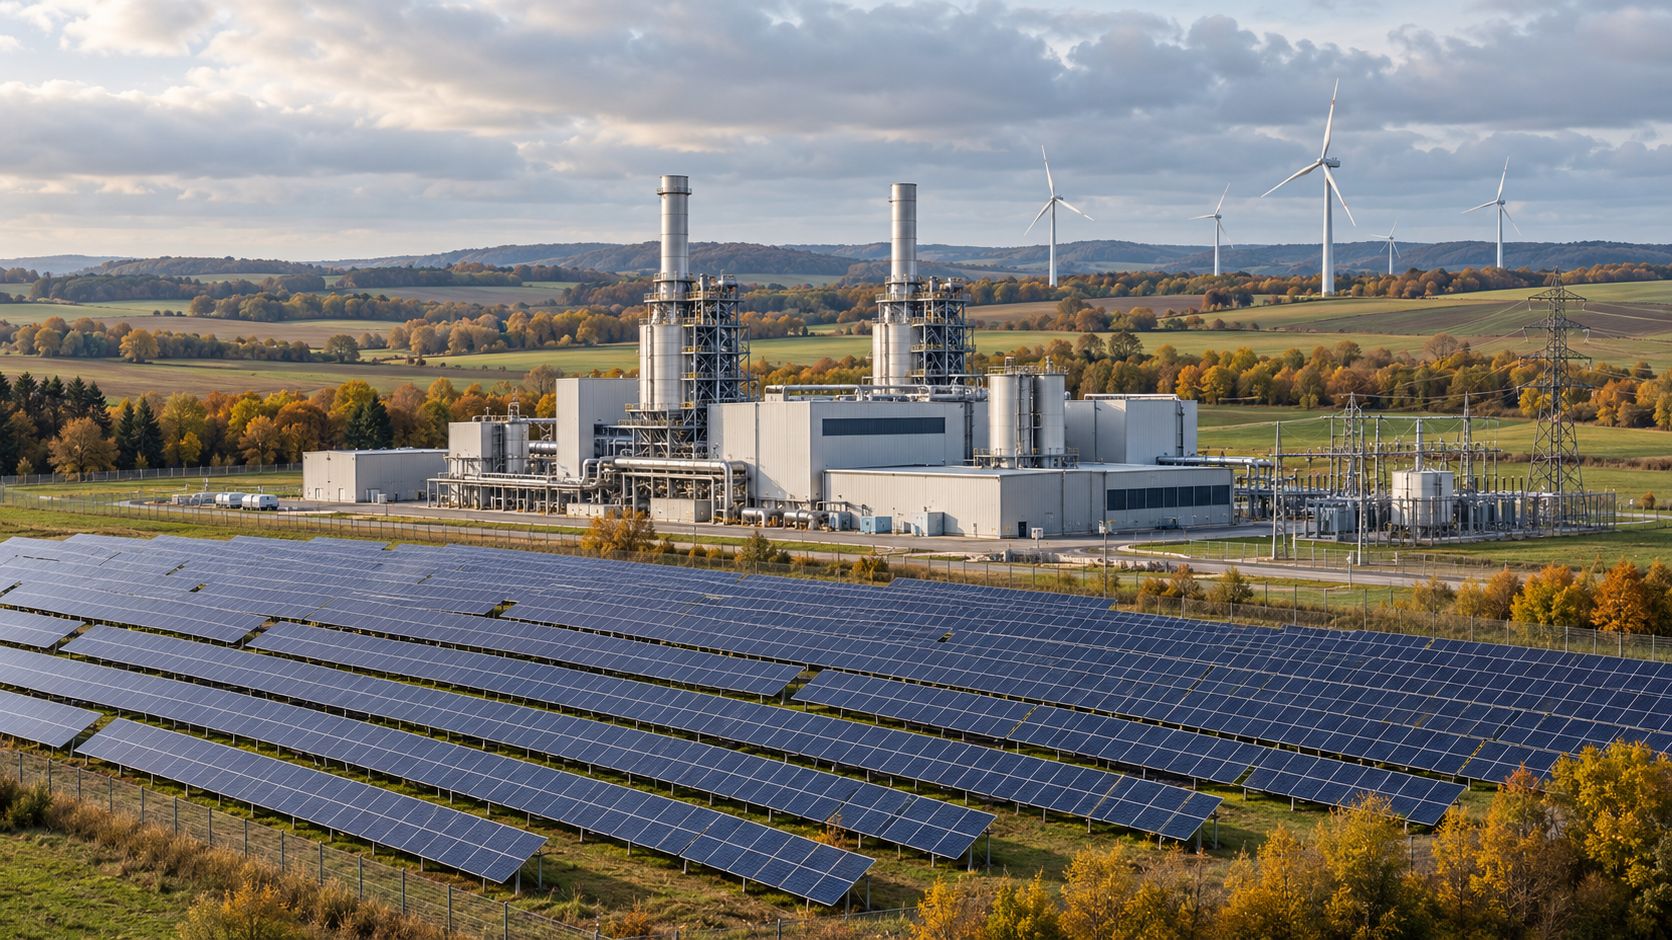
Солнечная и ветровая генерация быстро развиваются, однако их производство непостоянно. Энергосистеме необходимы мощности, которые можно быстро запускать и останавливать, использовать для покрытия пикового спроса и компенсации периодов слабого ветра или недостатка солнечного света. Именно эту функцию выполняют современные газовые электростанции. По сравнению с углём и мазутом газ обеспечивает относительно низкие выбросы, высокую гибкость и совместимость с существующей инфраструктурой. Даже в сценариях глубокой электрификации эксперты сохраняют за газом роль «гарантированной мощности» — резервной и балансирующей генерации на десятилетия вперёд. По мере увеличения доли возобновляемой энергетики эта роль не исчезает, а меняется: газовые мощности работают реже, но в критические часы становятся незаменимыми.
2. Нефть уже уступает позиции в транспортном секторе
Потребление нефтяного топлива в ЕС перешло к устойчивому снижению. Доля электромобилей среди новых регистраций продолжает расти: в отдельные месяцы 2026 года полностью электрические автомобили обеспечивали более 20% продаж. Это уже сокращает спрос на бензин и дизельное топливо и уменьшает зависимость Европы от импорта нефти. Транспорт, десятилетиями остававшийся главным потребителем нефтепродуктов, постепенно переходит на электроэнергию. Газ не конкурирует с электромобилями напрямую — он поддерживает энергосистему, обеспечивающую их зарядку, и остаётся топливом для промышленности, теплоснабжения и тяжёлого транспорта, где электрификация происходит медленнее.
3. Уголь и жидкое топливо уходят из электроэнергетики
Новые генерирующие мощности в Европе практически больше не строятся на основе угля или нефтяных дистиллятов. Угольная генерация сокращается, а жидкое топливо уже давно перестало быть основой для электростанций. Газ, напротив, остаётся предпочтительной технологией для гибкой тепловой генерации благодаря быстрому запуску, относительно низкому уровню выбросов и возможности со временем перейти на водород или биометан. Созданная в последние годы инфраструктура трубопроводов, подземных хранилищ и СПГ-терминалов ещё долго будет востребована — в том числе для низкоуглеродных газов.
4. Временные скачки цен не отменяют долгосрочный спрос
Высокие цены TTF являются следствием геополитики, уровня запасов в хранилищах и конкуренции за СПГ, а не сигналом завершения газовой эпохи. История энергетических рынков показывает, что периоды высоких цен сменяются периодами избыточного предложения. В ближайшие годы на рынок поступят новые объёмы СПГ из США, Катара и других проектов. Одновременно сохранится спрос на гибкую генерацию и газ для промышленности. Для потребителей это означает, что отказываться от газа нецелесообразно. Вместо этого следует выстраивать долгосрочные отношения с поставщиками, использовать контракты с формульным ценообразованием и при необходимости переходить на био-СПГ и другие низкоуглеродные решения в рамках той же инфраструктуры.
5. Основания для оптимизма у потребителей природного газа
У потребителей газа есть веские основания для уверенности:
- Газ остаётся наиболее гибким и доступным средством балансирования возобновляемой энергетики на горизонте 15–20 лет.
- Необходимая инфраструктура уже создана и может использоваться для биометана, а в перспективе — для водорода.
- Нефть и уголь теряют позиции быстрее, поэтому место для газа в энергетическом балансе сохраняется.
- Малотоннажный СПГ и био-СПГ предоставляют промышленности и транспортному сектору реальные инструменты сокращения углеродного следа без замены оборудования.
- Долгосрочные контракты и диверсификация источников поставок позволяют управлять ценовыми рисками.
Заключение
Природный газ — это не «последнее ископаемое топливо», которое необходимо немедленно заменить. Он одновременно является переходным энергоносителем и страховочным механизмом энергетической трансформации. Пока возобновляемые источники увеличивают свою долю, а электромобили вытесняют нефть из транспортного сектора, газ поддерживает стабильность энергосистемы. Временные скачки цен болезненны, но они не отменяют фундаментальной роли газа. Для компаний, уже использующих СПГ и природный газ, это повод укреплять свои позиции, инвестировать в эффективность и постепенно добавлять низкоуглеродные виды газа, а не отказываться от газовой стратегии.