
команда Eurolng.com
СПГ в Норвегии: Хаммерфест, Equinor и рынок ЕС
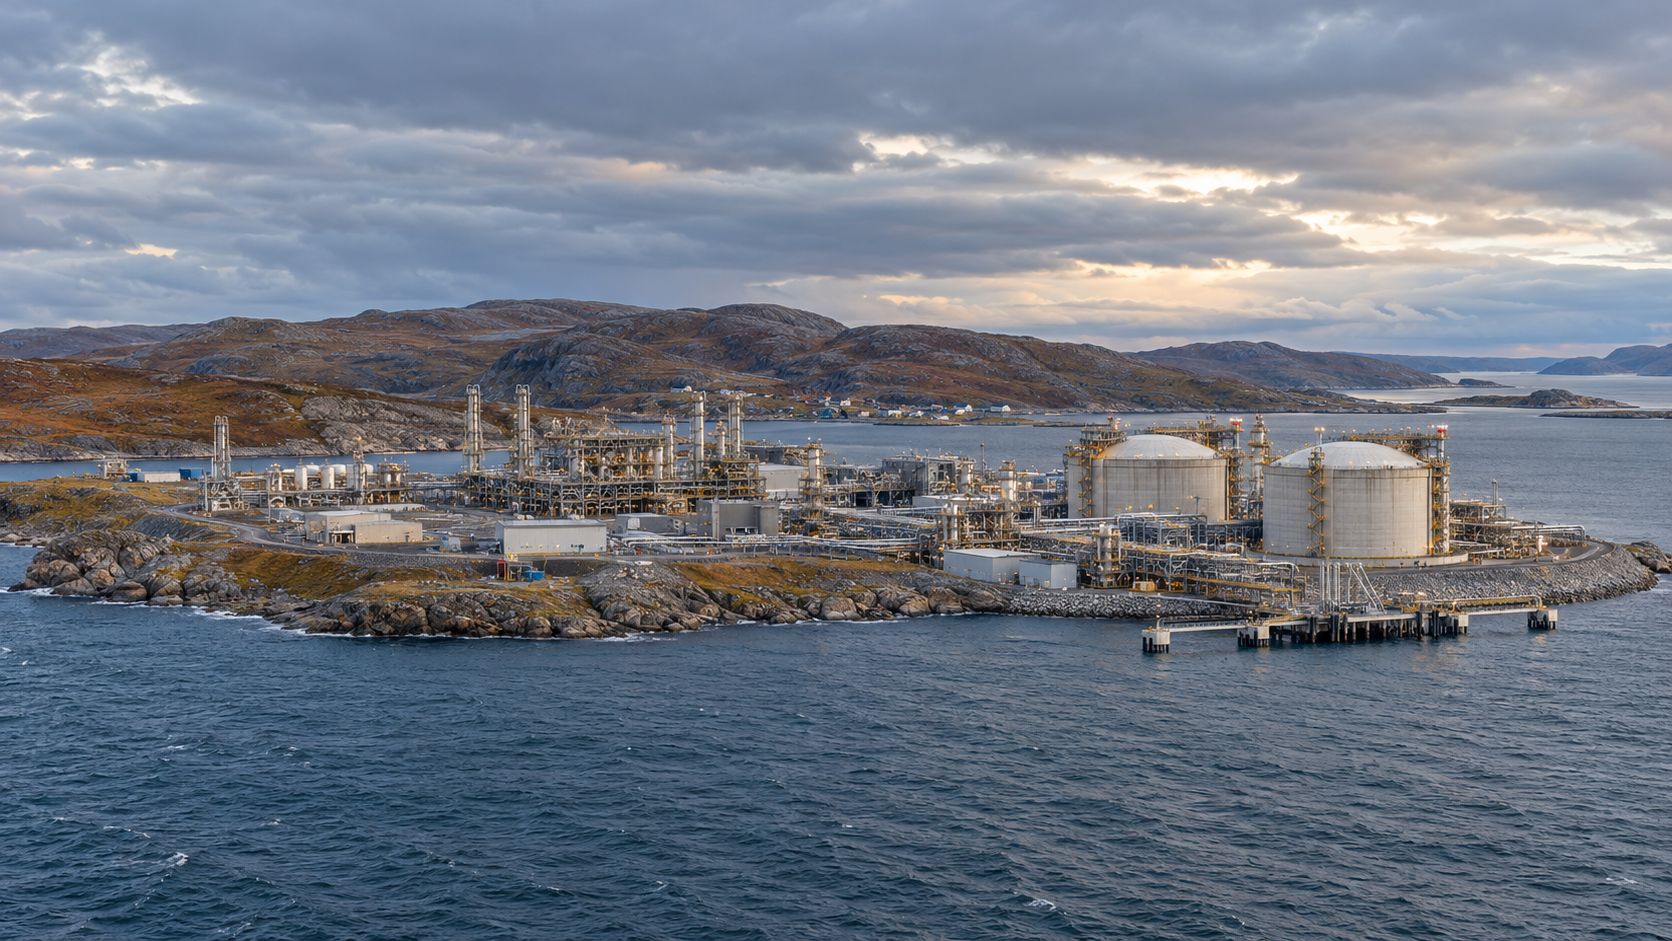
Единственный крупный завод СПГ в Северной Европе, проект Snøhvit Future и стратегия Equinor
Когда говорят о норвежском газе, обычно имеют в виду трубопроводные поставки: около 115 млрд м³ в 2025 году, что составляет почти треть европейского импорта. Однако у Норвегии есть ещё один, менее заметный, но стратегически важный актив — завод Hammerfest LNG на острове Мелкёйя, расположенном за Северным полярным кругом. Это единственный крупный коммерческий завод СПГ в Северной Европе и единственный такой объект на норвежском континентальном шельфе. Оператором и ключевым продавцом продукции является Equinor.
1. Hammerfest LNG: завод на краю Европы
Остров Мелкёйя расположен рядом с городом Хаммерфест, почти на 71° северной широты. Сырьё поступает с месторождения Snøhvit и связанных с ним месторождений Баренцева моря по подводному трубопроводу. Газ сжижается непосредственно на острове и примерно раз в пять дней загружается на специализированные танкеры.
| Параметр | Значение |
|---|---|
| Мощность | ~4,2–4,3 млн тонн СПГ в год — около 6,5 млрд м³ газа |
| Доля в экспорте газа из Норвегии | ~5% |
| Значение для ЕС | ~2% потребления газа в ЕС — оценка Equinor |
| Структура собственности | Equinor ~36,8%; Petoro 30%; TotalEnergies 18,4%; Vår Energi 12%; Harbour Energy ~2,8% |
| Занятость | ~700–750 человек непосредственно на объекте; около 1 450 человек с учётом косвенной занятости |
После пожара в 2020 году завод был остановлен, а затем вновь введён в эксплуатацию. В 2025–2026 годах были запущены дополнительные подводные месторождения, включая Askeladd Vest, чтобы поддерживать полную загрузку завода до начала работы береговой компрессорной инфраструктуры в рамках проекта Snøhvit Future.
2. Snøhvit Future: продление срока эксплуатации и сокращение выбросов
Без модернизации добыча на Snøhvit начала бы снижаться, а завод утратил бы конкурентоспособность. Проект Snøhvit Future направлен как на продление срока эксплуатации, так и на сокращение локальных выбросов:
- Береговая компрессия — с 2029 года: позволит увеличить коэффициент извлечения запасов примерно с 45% до 70% и поддерживать стабильный поток газа на завод.
- Электрификация — с 2030 года: газовые турбины будут заменены электроснабжением от материковой сети. Ожидаемое сокращение выбросов CO₂ составляет около 850 000 тонн в год, или примерно 2% совокупных выбросов Норвегии.
- Плановый срок эксплуатации — до 2050 года.
- Стоимость по оценке на октябрь 2026 года: 26,5 млрд норвежских крон (~2,8 млрд долларов США), что значительно превышает план 2022 года. Рост стоимости связан со сложностью модернизации действующего объекта в арктических условиях. Готовность проекта составляет около 60%.
3. Норвегия на рынке ЕС: доминирование трубопроводных поставок и нишевая роль СПГ
Объёмы трубопроводного экспорта из Норвегии значительно превышают поставки СПГ. В 2025 году Gassco поставила в Европу около 115 млрд м³ газа — примерно 30% импорта природного газа на континенте. Норвегия остаётся крупнейшим поставщиком трубопроводного газа в ЕС и Великобританию.
Экспорт Hammerfest LNG измеряется несколькими миллионами тонн в год, а его доля на мировом рынке составляет менее 1%. Однако для Северной Европы это единственный крупный собственный источник сжиженного газа. Короткие маршруты до терминалов Северо-Западной Европы и периодические поставки дальше на юг, включая первые партии в Хорватию, обеспечивают логистическое преимущество перед грузами из Атлантического бассейна и с Ближнего Востока.
В условиях ограниченных поставок из Катара и острой конкуренции за спотовые грузы даже относительно небольшой, но предсказуемый поток из Хаммерфеста помогает поддерживать баланс регионального рынка.
4. Equinor: оператор, продавец и растущий портфель СПГ
Equinor совмещает роль оператора Hammerfest LNG с позицией одного из ведущих продавцов норвежского газа:
- Реализует около 70% всего норвежского экспорта газа.
- Продажи природного газа в 2025 году составили около 67 млрд м³ — рост на 6% в годовом выражении.
- Глобальный портфель СПГ расширяется: целевой объём составляет 10–15 млн тонн в год к началу 2030-х годов. Hammerfest обеспечивает базовые объёмы, а долгосрочные контракты с Cheniere в США примерно на 3,5 млн тонн в год уже обеспечили первые поставки в 2026 году. Кроме того, заключены соглашения с европейскими, включая Uniper, и азиатскими покупателями.
- Торговая инфраструктура, включая MMP и Danske Commodities, позволяет оптимизировать операции с трубопроводным газом, спотовыми и долгосрочными контрактами в Европе и за её пределами.
5. Значение для рынка малотоннажного СПГ
Для покупателей малотоннажного СПГ в странах Балтии, Скандинавии и Северной Европы норвежский фактор важен по нескольким причинам:
- Короткие логистические маршруты. По сравнению с грузами из США или стран Ближнего Востока маршруты из Хаммерфеста короче и в меньшей степени подвержены рискам перебоев на дальних направлениях.
- Углеродный след. После электрификации в 2030 году выбросы Hammerfest значительно сократятся, что укрепит конкурентоспособность норвежского СПГ в условиях ETS2, FuelEU и ужесточения требований к отчётности.
- Роль Equinor. Компания влияет не только на физические объёмы с Мелкёйи, но и на доступность отдельных партий благодаря растущему портфелю СПГ и торговой сети.
- Стабильность поставок. На волатильном мировом спотовом рынке относительно предсказуемый североевропейский источник снижает риски для потребителей, не подключённых к газовой сети, и регионального бункеровочного рынка.
6. Заключение
Норвегия остаётся одной из основ европейской энергетической безопасности благодаря трубопроводным поставкам газа. Её СПГ-сегмент сосредоточен на единственном арктическом заводе Hammerfest LNG мощностью около 4,3 млн тонн в год. Equinor как оператор и основной продавец поддерживает эту роль, одновременно расширяя глобальный портфель СПГ. Проект Snøhvit Future — компрессия с 2029 года и электрификация с 2030 года — должен обеспечить работу завода до середины столетия и сократить выбросы CO₂ на сотни тысяч тонн в год. Для рынка малотоннажного СПГ Северной Европы норвежский СПГ остаётся нишевым, но стратегически ценным источником благодаря коротким логистическим маршрутам, перспективе снижения углеродного следа и присутствию крупного и надёжного продавца.