
команда Eurolng.com
Развитие рынка малотоннажного СПГ в Италии
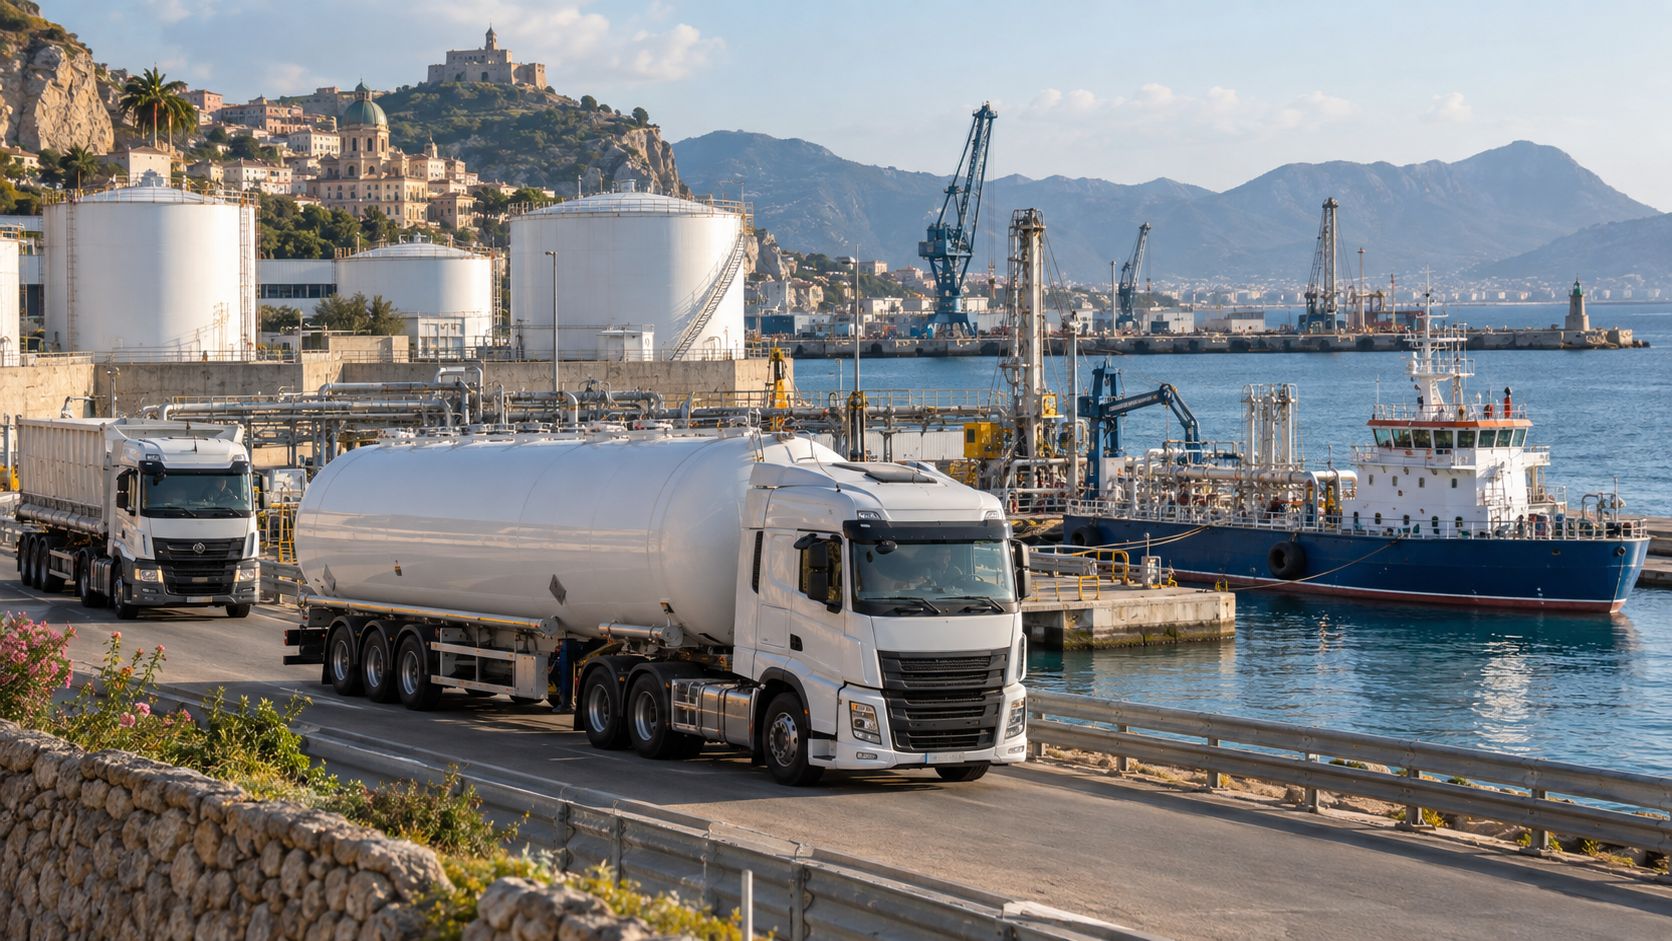
Автомобильный транспорт, бункеровка и промышленность — объёмы, участники рынка и перспективы
Италия является одним из крупнейших рынков малотоннажного СПГ в Южной Европе. Страна сочетает развитую сеть заправочных станций для грузового транспорта, растущий сегмент морской бункеровки и доступ к крупным регазификационным терминалам. Основная часть объёмов по-прежнему приходится на автомобильный транспорт, однако с 2025–2026 годов бункеровка судов быстро расширяется.
1. Объёмы рынка
По данным отраслевых источников, включая Assocostieri и Bip Consulting:
- 2024 год: около 160–208 тыс. тонн;
- 2025 год: приблизительно 220–230 тыс. тонн — рост продолжается, но умеренными темпами.
2. Структура спроса по секторам
| Сектор | Доля | Комментарий |
|---|---|---|
| Автомобильный транспорт (грузовые автомобили) | ~80–85% | ~180 станций СПГ/КПГ; основной фактор развития рынка |
| Бункеровка судов | Растёт | Генуя, Ливорно, Неаполь, Чивитавеккья; регулярные операции «судно — судно» с 2025–2026 годов |
| Промышленность / автономные потребители | Остальная часть | Спутниковые станции, Сардиния, объекты без доступа к газопроводной сети |
3. Автомобильный транспорт
Сеть заправочных станций сосредоточена в центральной и северной частях страны — около 180 станций СПГ/КПГ в 2025 году. Расширение сети замедлилось: примерно +3% в 2025 году по сравнению с +10–11% годом ранее. Парк грузовых автомобилей на СПГ растёт умеренно — в 2024 году было зарегистрировано около 300 новых транспортных средств.
Ключевым риском является старение первого поколения грузовых автомобилей на СПГ и возможное возвращение части операторов к дизельному топливу при отсутствии дополнительных стимулов.
4. Бункеровка судов
С 2025–2026 годов сегмент переходит от пилотных операций к регулярному обслуживанию. Ключевые события:
- OLT Offshore LNG Toscana в Ливорно запустил коммерческие услуги в малотоннажном сегменте;
- Axpo эксплуатирует бункеровочные суда Green Pearl и другие, а также проводит операции по схемам «судно — судно» и «судно — автоцистерна»;
- проведены первые операции по бункеровке био-СПГ, в том числе в Генуе;
- аукционы временных окон для малотоннажных операций на терминалах в 2025 году подтвердили устойчивый спрос.
5. Основные продавцы и операторы
| Участник | Роль |
|---|---|
| Eni | Крупный поставщик СПГ, интеграция логистики и бункеровка |
| Edison | Терминал в Равенне — около 51% автомобильных загрузок |
| Snam / OLT Toscana | Плавучий регазификационный терминал FSRU в Ливорно — коммерческие услуги в малотоннажном сегменте |
| Axpo | Бункеровка судами Green Pearl и другими, операции «судно — судно» и «судно — автоцистерна» |
| Gas and Heat | Совместные проекты по созданию бункеровочных судов |
| Molgas, Shell, TotalEnergies | Международные поставки и операционная деятельность |
6. Логистика
- Равенна (Edison) является ключевым центром загрузки автомобильных цистерн.
- Значительная часть поставок по-прежнему поступает из Фоса/Марселя во Франции — около 37% объёмов автомобильных перевозок.
- Ористано на Сардинии обеспечивает снабжение островных сетей.
- OLT Toscana и новые проекты, включая Вадо-Лигуре, расширяют малотоннажные мощности.
7. Перспективы
- Автомобильный транспорт останется основой спроса, однако рост будет зависеть от программ поддержки и обновления автопарка.
- Бункеровка станет основным фактором роста в 2026–2030 годах благодаря FuelEU Maritime и созданию в Средиземном море зоны контроля выбросов серы SECA.
- Био-СПГ уже выходит на рынок; размер ценовой премии будет зависеть от сертификации и доступности продукта.
8. Заключение
Рынок малотоннажного СПГ в Италии представляет собой зрелый сегмент автомобильного транспорта, на который приходится около 80–85% объёма, и быстрорастущий сегмент бункеровки. Объём рынка в 2025 году оценивается в 220–230 тыс. тонн. Ключевыми участниками являются Eni, Edison, Snam/OLT и Axpo. Для поставщиков из других европейских регионов представляют интерес как автомобильные поставки, так и участие в формирующейся средиземноморской цепочке бункеровки.