
команда Eurolng.com
Тенденции рынка СПГ: анализ и прогноз на 2026 год
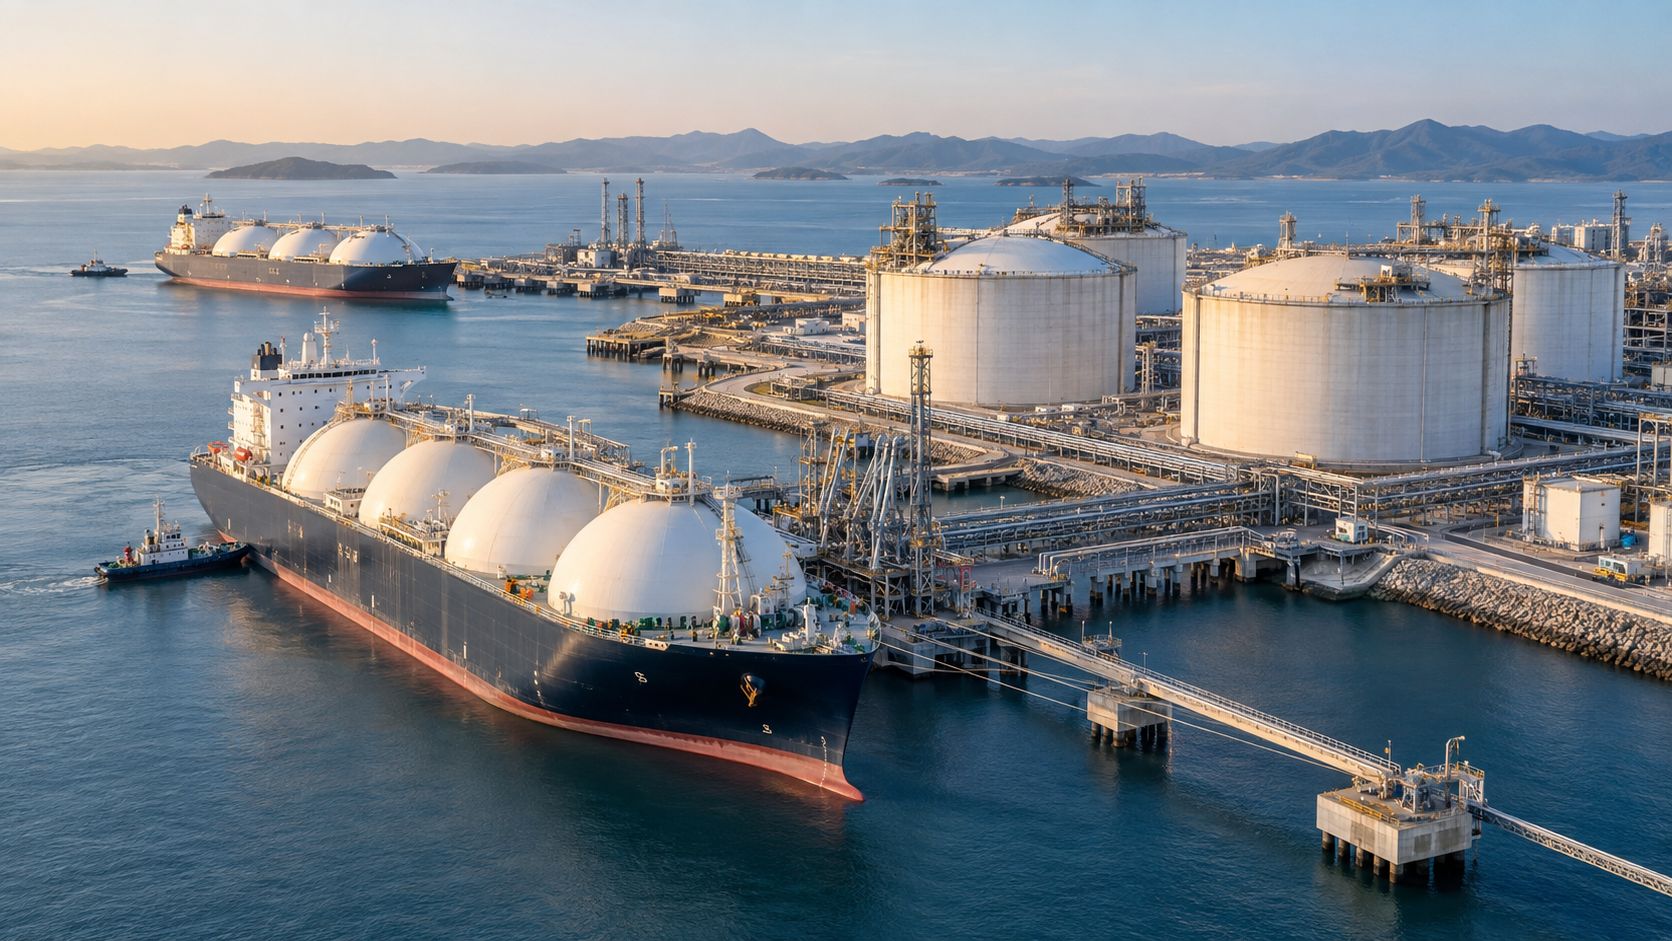
Отложенный избыток предложения, высокие цены и следующая волна производственных мощностей
Мировой рынок СПГ в 2026 году формируется под воздействием двух противоположных факторов: значительного роста поставок из регионов за пределами Персидского залива и резкого сокращения экспорта из Катара и ОАЭ из-за конфликта на Ближнем Востоке. В результате рынок остаётся более напряжённым, чем ожидалось ранее, цены сохраняются на высоком уровне, а давно прогнозируемый избыток предложения оказался отложен, но не отменён.
1. Предложение: рост на фоне перебоев
В 2026 году новые проекты в Северной Америке, Африке и Австралии добавляют около 50 млрд м³ СПГ к мировому предложению. Одновременно совокупное производство СПГ в Катаре и ОАЭ, по оценкам, сократится примерно на 45% в годовом выражении из-за повреждения инфраструктуры и временного закрытия Ормузского пролива.
Итоговый эффект: ожидается, что совокупное мировое предложение СПГ по итогам 2026 года останется примерно на прежнем уровне. Широко обсуждавшийся «избыток предложения» откладывается.
Крупная волна ввода новых мощностей по сжижению по-прежнему ожидается начиная с 2027 года. К ним относятся Rio Grande, Port Arthur, Woodfibre, седьмая производственная линия NLNG и последующие этапы расширения катарского проекта North Field. Только в 2027 году они потенциально могут добавить 40–50+ млн тонн производственной мощности в год.
2. Спрос: ослабление в Азии и усиление конкуренции со стороны Европы
- Азия: прогноз спроса Китая на СПГ был немного снижен из-за ослабления промышленного потребления и спроса, связанного с сектором недвижимости. Высокие спотовые цены сдерживают покупателей в Южной Азии. Сентябрь 2026 года может стать одним из самых слабых месяцев для импорта СПГ в Азию за последние годы.
- Европа: активнее конкурирует за гибкие партии СПГ, особенно для пополнения запасов перед зимой. Европейский импорт СПГ увеличивается в сентябре–октябре.
- Долгосрочная перспектива: рост спроса по-прежнему ожидается в Южной и Юго-Восточной Азии, а также в сегментах бункеровки и промышленного потребления.
3. Цены: высокие уровни сохранятся дольше
В 2026 году TTF и JKM торговались значительно выше уровней 2025 года. В пиковые периоды весной 2026 года JKM превышал $25/MMBtu. К сентябрю 2026 года спотовые цены в зависимости от оценки сохраняются на высоком уровне — примерно в диапазоне $15–25/MMBtu. Henry Hub остаётся относительно низким — около $2,9/MMBtu, обеспечивая высокую маржинальность американским экспортёрам.
Ценовые спреды между региональными рынками расширялись и сокращались в зависимости от доступности катарских объёмов и направления гибких партий СПГ. Рынок стал более чувствительным к геополитическим новостям, чем к чистому балансу спроса и предложения.
4. Структурные тенденции
| Тенденция | Последствия |
|---|---|
| Рост предложения под лидерством США | Соединённые Штаты укрепляют свои позиции крупнейшего экспортёра СПГ в мире |
| Геополитическая премия за риск | Ормузский пролив и инфраструктура Персидского залива стали ключевыми источниками ценовой волатильности |
| Отложенный избыток предложения | Риск снижения цен смещается на 2027–2029 годы по мере наращивания новых мощностей |
| Сертификация и низкоуглеродный СПГ | Био-СПГ и сертифицированные объёмы приобретают дополнительную ценность благодаря FuelEU Maritime и национальным квотам |
| Возможности для малотоннажного сегмента | Повышение доступности традиционного СПГ + рост спроса на гибкие и экологически чистые объёмы |
5. Последствия для Европы и стран Балтии
Европа остаётся в значительной степени зависимой от поставок из Атлантического бассейна, главным образом из США. Высокая волатильность поддерживает интерес к долгосрочным контрактам и формульному ценообразованию — TTF + премия.
Для сегмента малотоннажного СПГ и био-СПГ текущая ситуация создаёт очевидные возможности:
- более конкурентоспособные цены на традиционный СПГ как базовое сырьё;
- повышенный спрос на сертифицированные низкоуглеродные объёмы;
- возможности для логистики и обратной загрузки с европейских и балтийских терминалов.
6. Прогноз
2026 год: напряжённый или сбалансированный рынок, высокие цены и активная конкуренция за гибкие партии СПГ.
2027–2028 годы: значительный ввод новых мощностей → риск ослабления рынка и снижения спотовых цен при отсутствии новых геополитических потрясений.
После 2030 года: рынок может снова стать более напряжённым по мере дальнейшего роста спроса в Азии и исчерпания эффекта текущей волны инвестиций.
7. Заключение
Рынок СПГ в 2026 году — это рынок отложенного избытка предложения. Геополитические факторы временно поглотили часть новых мощностей, сохранив цены на более высоком уровне, чем ожидалось. Настоящая проверка новой волны предложения начнётся с 2027 года. Для участников рынка малотоннажного СПГ и био-СПГ это создаёт окно возможностей: гибкость, сертификация и региональная логистика становятся решающими конкурентными преимуществами.