
команда Eurolng.com
Катар и кризис в Ормузском проливе: влияние на рынок СПГ, восстановление поставок и путь к уровню свыше 100 млн тонн в год
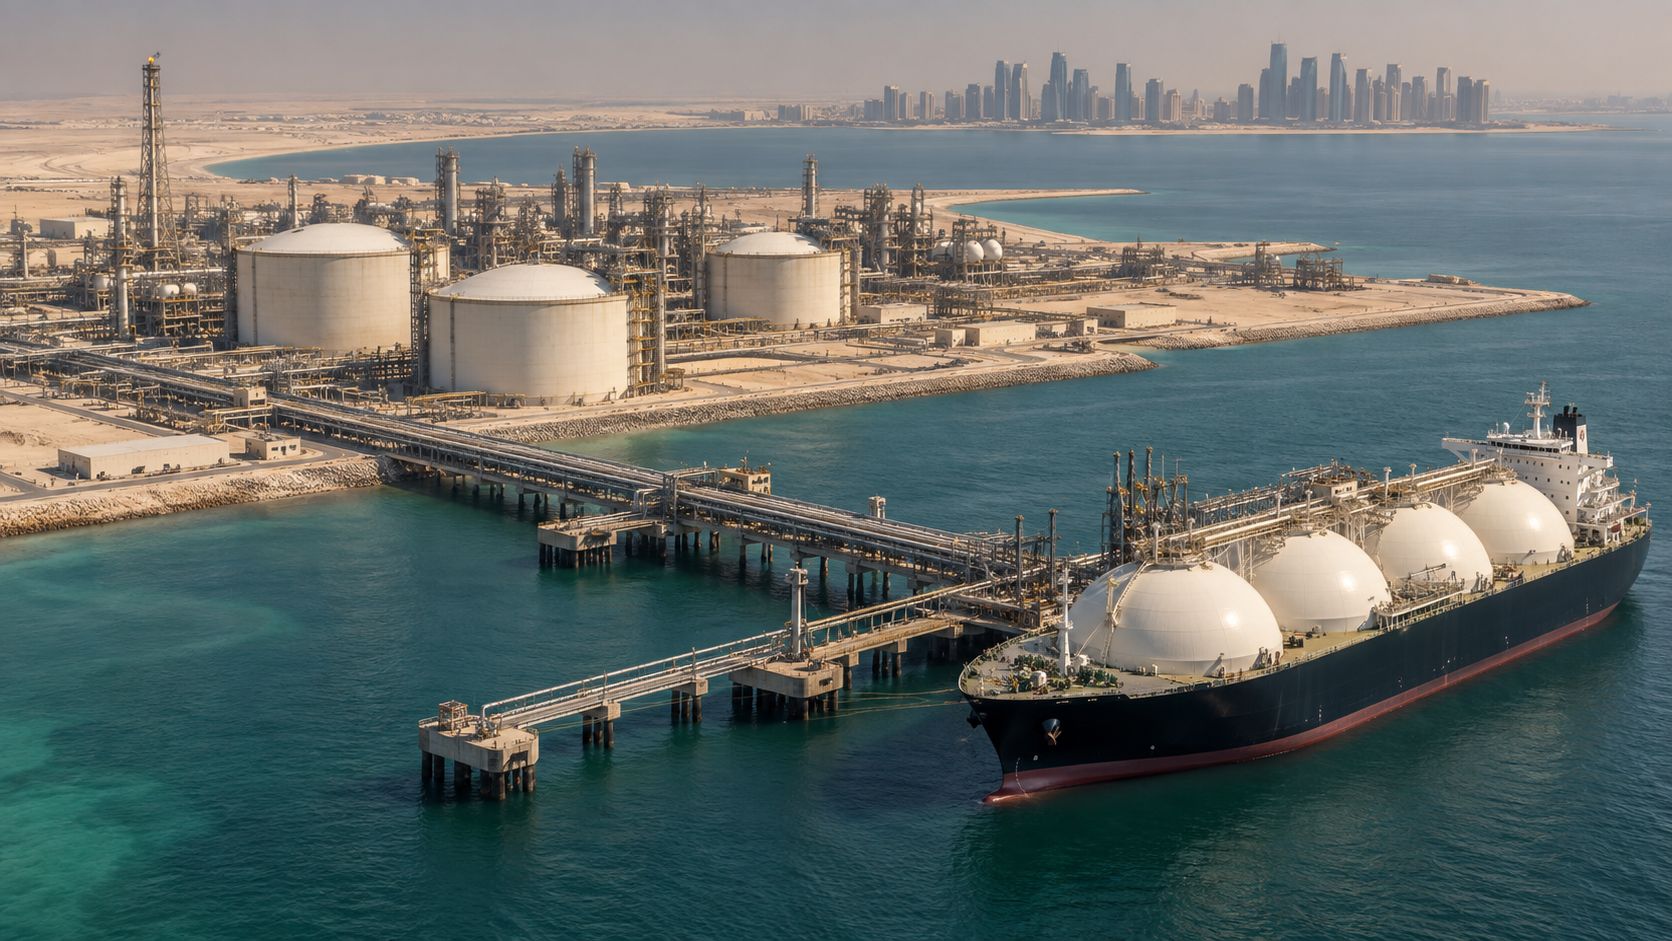
Удары по Рас-Лаффану, поставки в ЕС до кризиса, сроки ремонта и расширение North Field
Кризис вокруг Ормузского пролива и удары по промышленному комплексу Рас-Лаффан в марте 2026 года стали крупнейшим потрясением для катарской отрасли СПГ за последние годы. Катар — один из двух ведущих мировых экспортёров СПГ — временно потерял значительную часть производственных мощностей, а логистика через Ормузский пролив оказалась практически парализована. Ниже рассматриваются произошедшие события, объёмы поставок в ЕС до кризиса, возможные сроки восстановления производства и период, когда объём выпуска может превысить 100 млн тонн в год.
1. Поставки катарского СПГ в ЕС до кризиса
До марта 2026 года Катар был стабильным, хотя и не крупнейшим поставщиком СПГ в Европу. Согласно отраслевым оценкам:
- В 2025 году поставки катарского СПГ в Европу (ЕС-27 + Великобритания) составили около 11,9 млрд м³ — примерно 7–8% европейского импорта СПГ.
- В тоннажном выражении это приблизительно 8–9 млн тонн — оценки различаются в пределах этого диапазона.
- Основные объёмы поступали в Италию, Польшу и Бельгию — около 10,8 из 11,9 млрд м³; оставшаяся часть направлялась в Испанию и Великобританию.
| Страна / регион | Доля Катара в импорте СПГ в 2025 году | Комментарий |
|---|---|---|
| Италия | ~33% импорта СПГ | Наибольшая зависимость в ЕС |
| Польша | ~25% импорта СПГ | Крупный покупатель по долгосрочным контрактам |
| Бельгия | ~16% импорта СПГ | Газовый хаб и долгосрочные поставки |
| ЕС в целом | ~6–8% импорта СПГ | США остаются основным поставщиком |
Таким образом, до кризиса Катар не был «критически важным» поставщиком для ЕС в целом, в отличие от США, однако имел большое значение для отдельных стран — прежде всего Италии и Польши. Резкое сокращение поставок после марта 2026 года усилило зависимость от американского и спотового СПГ.
2. Как кризис повлиял на Катар
В середине марта 2026 года ракетные удары повредили две из 14 линий сжижения на комплексе Рас-Лаффан — линию №4 и линию №6. Их совокупная мощность составляет около 12,8 млн тонн в год, или приблизительно 17% экспортных мощностей Катара.
QatarEnergy оценила ежегодные потери выручки вследствие повреждений примерно в $20 млрд, а срок полного ремонта — в 3–5 лет.
Одновременно практически полная блокировка Ормузского пролива резко ограничила возможности экспорта СПГ. К сентябрю 2026 года Катар производил лишь крайне незначительные объёмы, а мировые рынки отреагировали скачками спотовых цен в Азии и Европе до уровней, не наблюдавшихся с 2022 года.
3. Как быстро Катар сможет восстановить производство?
Необходимо разделять два разных процесса.
| Восстанавливаемые мощности | Сроки |
|---|---|
| Неповреждённые линии (≈83%) | После открытия Ормузского пролива — возвращение к нормальной работе в течение нескольких недель; предыдущие прогнозы: ~50% за один месяц и ~80% за два месяца |
| Линии №4 и №6 (12,8 млн тонн в год) | Ремонт: 3–5 лет |
| GTL (Pearl / Shell) | Возобновление работы ожидается примерно в I квартале 2027 года |
Министр энергетики и генеральный директор QatarEnergy Саад аль-Кааби в сентябре 2026 года подтвердил, что после открытия Ормузского пролива Катар сможет возобновить нормальную работу «в течение нескольких недель» — без учёта 17% мощностей, которые останутся недоступными на протяжении нескольких лет.
4. Сценарии выхода из кризиса
Ключевым условием является восстановление безопасного и стабильного судоходства через Ормузский пролив.
- Быстрый сценарий: пролив открывается → неповреждённые мощности возвращаются в эксплуатацию в течение нескольких недель.
- Затяжной сценарий: продолжительная нестабильность → задержки как экспортных поставок, так и строительства новых линий проекта North Field.
5. Расширение North Field и путь к уровню свыше 100 млн тонн в год
До кризиса Катар планировал крупнейшее в мире расширение мощностей по производству СПГ:
| Проект | Мощность | Состояние / сроки |
|---|---|---|
| North Field East (NFE) | ~32 млн тонн в год | Первая линия — I полугодие 2027 года, срок перенесён с 2026 года |
| North Field South (NFS) | ~16 млн тонн в год | Целевой срок — около 2028 года |
| North Field West | ~16 млн тонн в год | Ориентировочный срок — около 2030 года |
Номинальная производственная мощность до кризиса составляла около 77 млн тонн в год. После ввода NFE она должна достичь приблизительно 110 млн тонн в год, а с учётом NFS — около 126 млн тонн в год.
Превышение уровня 100 млн тонн в год представляется реалистичным в период 2027–2028 годов при условии нормализации ситуации в Ормузском проливе и ввода линий NFE в эксплуатацию по графику.
6. Последствия для рынка и ЕС
- Для ЕС потеря катарских объёмов, ранее составлявших около 8–9 млн тонн или 12 млрд м³ в год, усилила зависимость от США и спотового рынка.
- Италия и Польша оказались наиболее уязвимыми из-за высокой доли Катара в структуре их импорта СПГ.
- В долгосрочной перспективе волна новых мощностей, включая катарские проекты, всё ещё способна ослабить напряжённость на рынке к концу десятилетия — после нормализации ситуации в Ормузском проливе и завершения ремонтных работ.
7. Заключение
До кризиса Катар поставлял в Европу около 11,9 млрд м³ СПГ в год — приблизительно 8–9 млн тонн, преимущественно в Италию, Польшу и Бельгию. Удары по Рас-Лаффану вывели из эксплуатации 17% мощностей на срок от 3 до 5 лет, а блокировка Ормузского пролива практически остановила экспорт. Неповреждённые мощности могут вернуться к работе в течение нескольких недель после открытия пролива. Превышение объёма производства в 100 млн тонн в год связано с реализацией проекта North Field East и представляется возможным в 2027–2028 годах при условии нормализации логистики.