
команда Eurolng.com
СПГ и СУГ: конкуренция на польском рынке малотоннажного газа
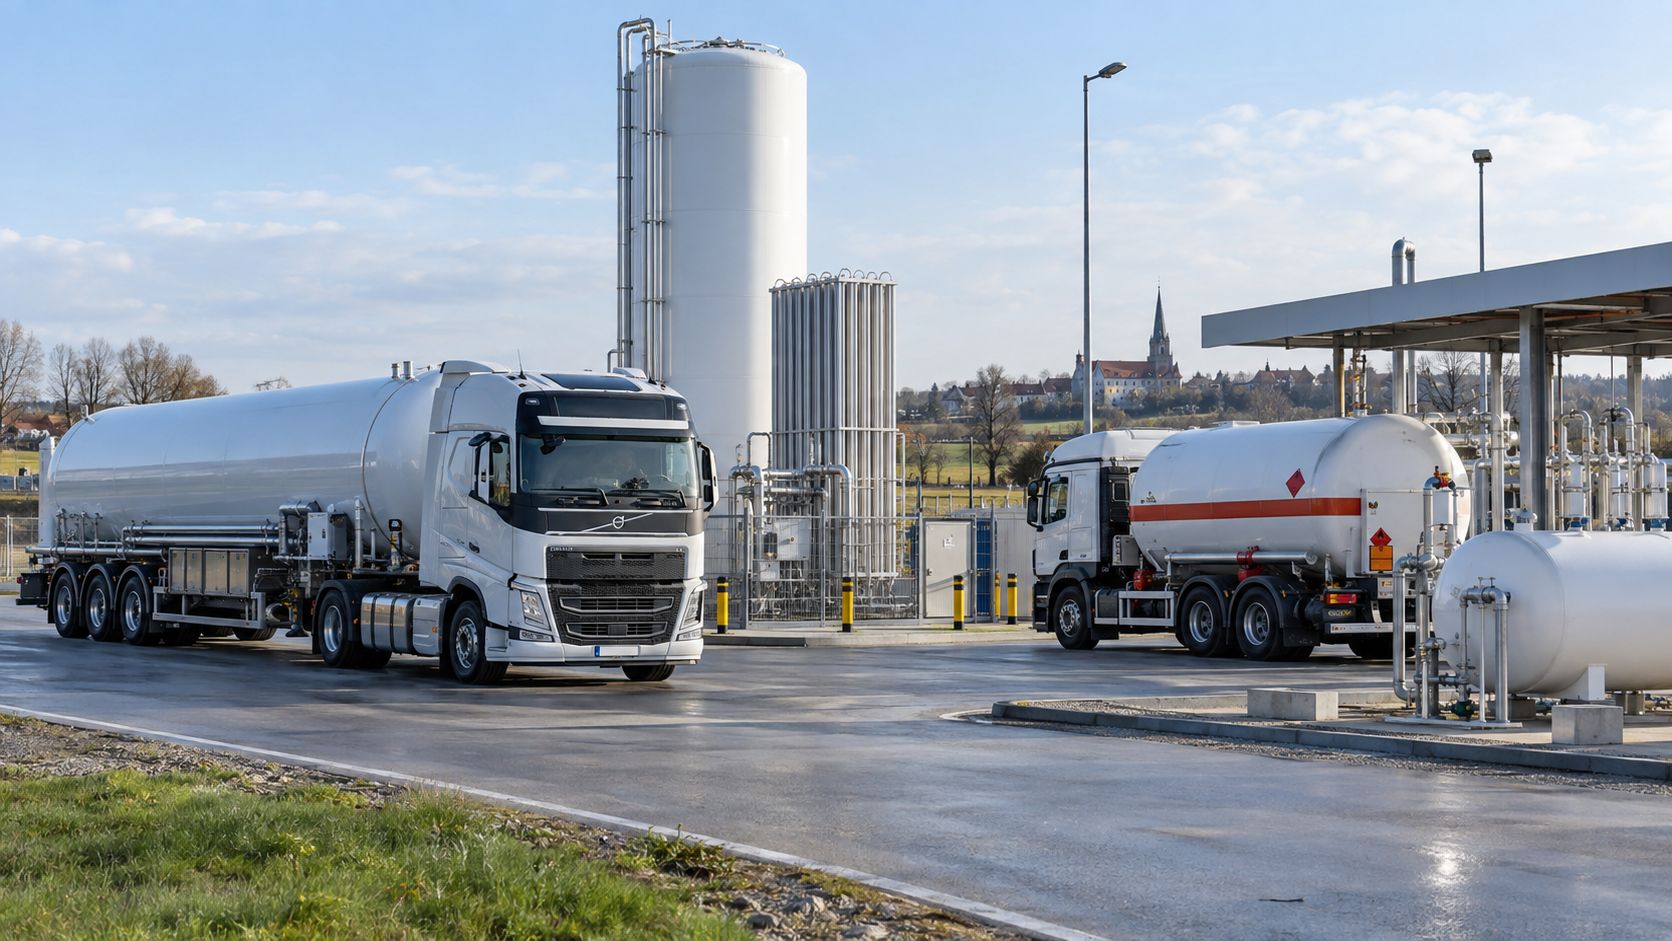
Два вида сжиженного газа, два разных пути развития — какие ниши они занимают в 2025–2026 годах
В Польше параллельно развиваются два сегмента сжиженного газа: традиционный СУГ (пропан-бутан) и малотоннажный СПГ. Оба продукта доставляются автомобильными цистернами, используются потребителями, не подключёнными к газопроводной сети, и применяются на транспорте. Однако их рыночные позиции, факторы роста и перспективы существенно различаются.
1. СУГ: крупный и зрелый рынок
Польский рынок СУГ является одним из крупнейших в Европе. В 2025 году потребление достигло приблизительно 2,45 млн тонн. Основная часть приходится на автогаз (≈73%), за которым следуют бытовой и коммерческий секторы, промышленность и сельское хозяйство.
Ключевым событием 2025–2026 годов стал полный отказ от российского СУГ. После введения санкций ЕС доля российских поставок сократилась с более чем 40% до нуля. Рынок быстро переориентировался на морской импорт: основными источниками стали Швеция, Норвегия, США и Великобритания. Доля морского импорта выросла с 29% до 57%.
СУГ остаётся массовым, относительно недорогим и хорошо знакомым топливом, особенно в сегменте автогаза и для небольших котельных и резервуарных установок. Инфраструктура — десятки тысяч резервуаров и широкая дилерская сеть — создавалась на протяжении десятилетий.
2. Малотоннажный СПГ: быстрый рост с низкой базы
Польский рынок малотоннажного СПГ растёт значительно быстрее в относительном выражении. По данным ORLEN, с 2016 года объёмы загрузки выросли примерно в двадцать раз и только на терминале в Свиноуйсьце достигли в 2025 году около 192 тыс. тонн. С учётом объёмов из Клайпеды и собственных установок сжижения ORLEN в Одолянуве и Гродзиске совокупный объём Группы превысил 245 тыс. тонн.
Основные области применения СПГ:
- промышленные потребители и «газовые острова», не подключённые к газопроводной сети;
- тяжёлый автомобильный транспорт — грузовые автомобили на СПГ;
- перспективная бункеровка судов.
3. Сравнение СПГ и СУГ на малотоннажном рынке
| Параметр | СУГ | Малотоннажный СПГ |
|---|---|---|
| Объём рынка в Польше, 2025 год | ~2,45 млн тонн | ~0,2–0,25 млн тонн в малотоннажном сегменте |
| Основные сегменты | Автогаз, небольшие котельные, малые автономные объекты | Промышленность, автономные объекты, тяжёлый транспорт |
| Инфраструктура | Очень зрелая, создавалась десятилетиями | Развивающаяся — терминалы и автомобильные цистерны |
| Энергетическая плотность | Ниже, чем у СПГ | Выше → меньше рейсов для доставки одинакового количества энергии |
| Выбросы парниковых газов / экологические показатели | Лучше, чем у дизельного топлива, но хуже, чем у СПГ/био-СПГ | Более низкие выбросы; био-СПГ является значительным преимуществом |
| Чувствительность к цене | Высокая, поскольку это массовый продукт | Более премиальный сегмент / B2B |
| Основной фактор в 2025–2026 годах | Смена источников поставок — отказ от России | Рост спроса + расширение пропускной способности терминалов |
4. В каких сегментах продукты действительно конкурируют
Прямая конкуренция ограничена. СУГ доминирует в сегменте автогаза для легковых автомобилей и лёгкого коммерческого транспорта, а также в небольших бытовых и коммерческих установках. СПГ занимает более сильные позиции в следующих областях:
- средние и крупные промышленные потребители, для которых важны объёмы и стабильность поставок;
- тяжёлый грузовой транспорт — благодаря запасу хода и более низким выбросам;
- объекты, на которых уже установлена или планируется станция регазификации.
В сегменте средних автономных потребителей выбор часто зависит от итоговой стоимости доставки, доступности автомобильных цистерн и готовности клиента инвестировать в оборудование.
5. Перспективы до 2030 года
СУГ останется массовым топливом, однако его рост будет ограничиваться электрификацией транспорта и возможными экологическими ограничениями. После полной переориентации логистики рынок стабилизировался.
Малотоннажный СПГ продолжит расти быстрее рынка в целом. Расширение мощностей в Свиноуйсьце — до 60 автомобильных цистерн в сутки, планы по развитию Гданьска и Клайпеды, а также растущий интерес к био-СПГ поддерживают эту тенденцию. ORLEN уже регулярно проводит исследования спроса на СПГ и био-СПГ.
Для поставщиков из стран Балтии, включая Эстонию, польский рынок СПГ представляет собой перспективный растущий B2B-канал, особенно при его объединении с поставками в Германию и возможностью обратной загрузки.
6. Заключение
СУГ и СПГ в Польше скорее дополняют, чем вытесняют друг друга. СУГ представляет собой крупный, зрелый и чувствительный к цене рынок с сильными позициями в сегменте автогаза. Малотоннажный СПГ — более молодой и быстрорастущий сегмент, ориентированный на промышленность, автономные объекты и тяжёлый транспорт, обладающий лучшими экологическими показателями и более высокой энергетической плотностью. В ближайшие годы конкуренция будет усиливаться преимущественно в промышленных и транспортных автономных сегментах, где потребители оценивают капитальные затраты, стоимость топлива и требования к выбросам.